Na tarde de 6 de outubro de 2026, o Operador Nacional do Sistema Elétrico (ONS) realizou a primeira disputa por capacidade de conexão à rede básica de transmissão. Estavam em oferta 228 MW em quatro pontos do estado de São Paulo. Sete empreendimentos, com demanda de 451 MW, concorreram. Três data…
Na tarde de 6 de outubro de 2026, o Operador Nacional do Sistema Elétrico (ONS) realizou a primeira disputa por capacidade de conexão à rede básica de transmissão. Estavam em oferta 228 MW em quatro pontos do estado de São Paulo. Sete empreendimentos, com demanda de 451 MW, concorreram. Três data centers levaram tudo, com lances médios próximos de R$ 800 por kW.
Em megawatts, é pouco: o equivalente a um complexo eólico de porte médio. A relevância está no precedente. Pela primeira vez no Brasil, o direito de se conectar à rede teve um preço definido em uma disputa. Para quem desenvolve usinas, baterias ou grandes cargas, a regra de acesso mudou e as próximas rodadas já têm data.
O que foi o leilão
Uma linha de transmissão ou uma subestação tem um limite físico de potência. A diferença entre esse limite e o que já está comprometido é a capacidade remanescente, também chamada de margem. Até 2025, a margem era distribuída por ordem de chegada: ou seja, na grande maioria dos casos, quem protocolava primeiro o pedido ficava com ela, estivesse ou não pronto para construir, tivesse ou não capacidade financeira para a implantação. Como esta regulação resultou em uma longa fila, buscavam reservar seu “lugar” nela, podendo se posicionar à frente de projetos mais maduros para iniciar a construção.
O Decreto nº 12.772/2025 substituiu esse modelo pela criação da Política Nacional de Acesso ao Sistema de Transmissão (PNAST). Os pedidos passaram a ser recebidos em janelas de Temporadas de Acesso. Em cada ponto da rede, o ONS compara a soma dos pedidos habilitados com a margem disponível. Quando a margem é suficiente, todos são encaminhados ao Atendimento Direto. Quando os pedidos excedem a margem, a alocação é decidida por meio de um processo competitivo.
Na primeira temporada, isso aconteceu em um único lugar. Os 451 MW habilitados em São Paulo eram todos provenientes de projetos de consumo. Venceram dois empreendimentos da CloudHQ, registrados como Pahlavan One e Pahlavan Three e ligados a um campus em Paulínia, e um da Digital DC Brasil, da NextStream. O lance médio foi informado por Maurício de Souza, diretor do ONS, e o valor arrecadado será destinado à modicidade tarifária, ou seja, para abater os custos pagos pelos demais usuários da rede.
Aplicado aos 228 MW, um lance médio de R$ 800 por kW representaria cerca de R$ 180 milhões. A conta é apenas indicativa, pois os lances individuais não foram divulgados. Para um campus de data center cujo investimento se mede em bilhões de dólares, é uma parcela pequena. Para um parque solar, esse valor já é um custo relevante. Essa assimetria tem consequências, que serão tratadas mais adiante.
A fila em números
Os 228 MW são apenas a parte visível de um processo muito maior. Os balanços divulgados pelo ONS e reproduzidos pela imprensa setorial permitem reconstruir o caminho.
|
Etapa |
Volume |
|---|---|
|
Pedidos analisados desde o decreto |
mais de 43 GW |
|
Viabilizados ou habilitados em 2026 |
cerca de 30,7 GW |
|
Fase de transição, com mais de 180 pareceres de acesso |
19,7 GW |
|
Cadastros na 1ª Temporada: 367 projetos em 64 barramentos |
mais de 20 GW |
|
Projetos que seguiram na 1ª Temporada |
11 GW |
|
Encaminhados ao Atendimento Direto |
3,42 GW |
|
Habilitados para a disputa em São Paulo |
451 MW |
|
Capacidade em disputa |
228 MW |
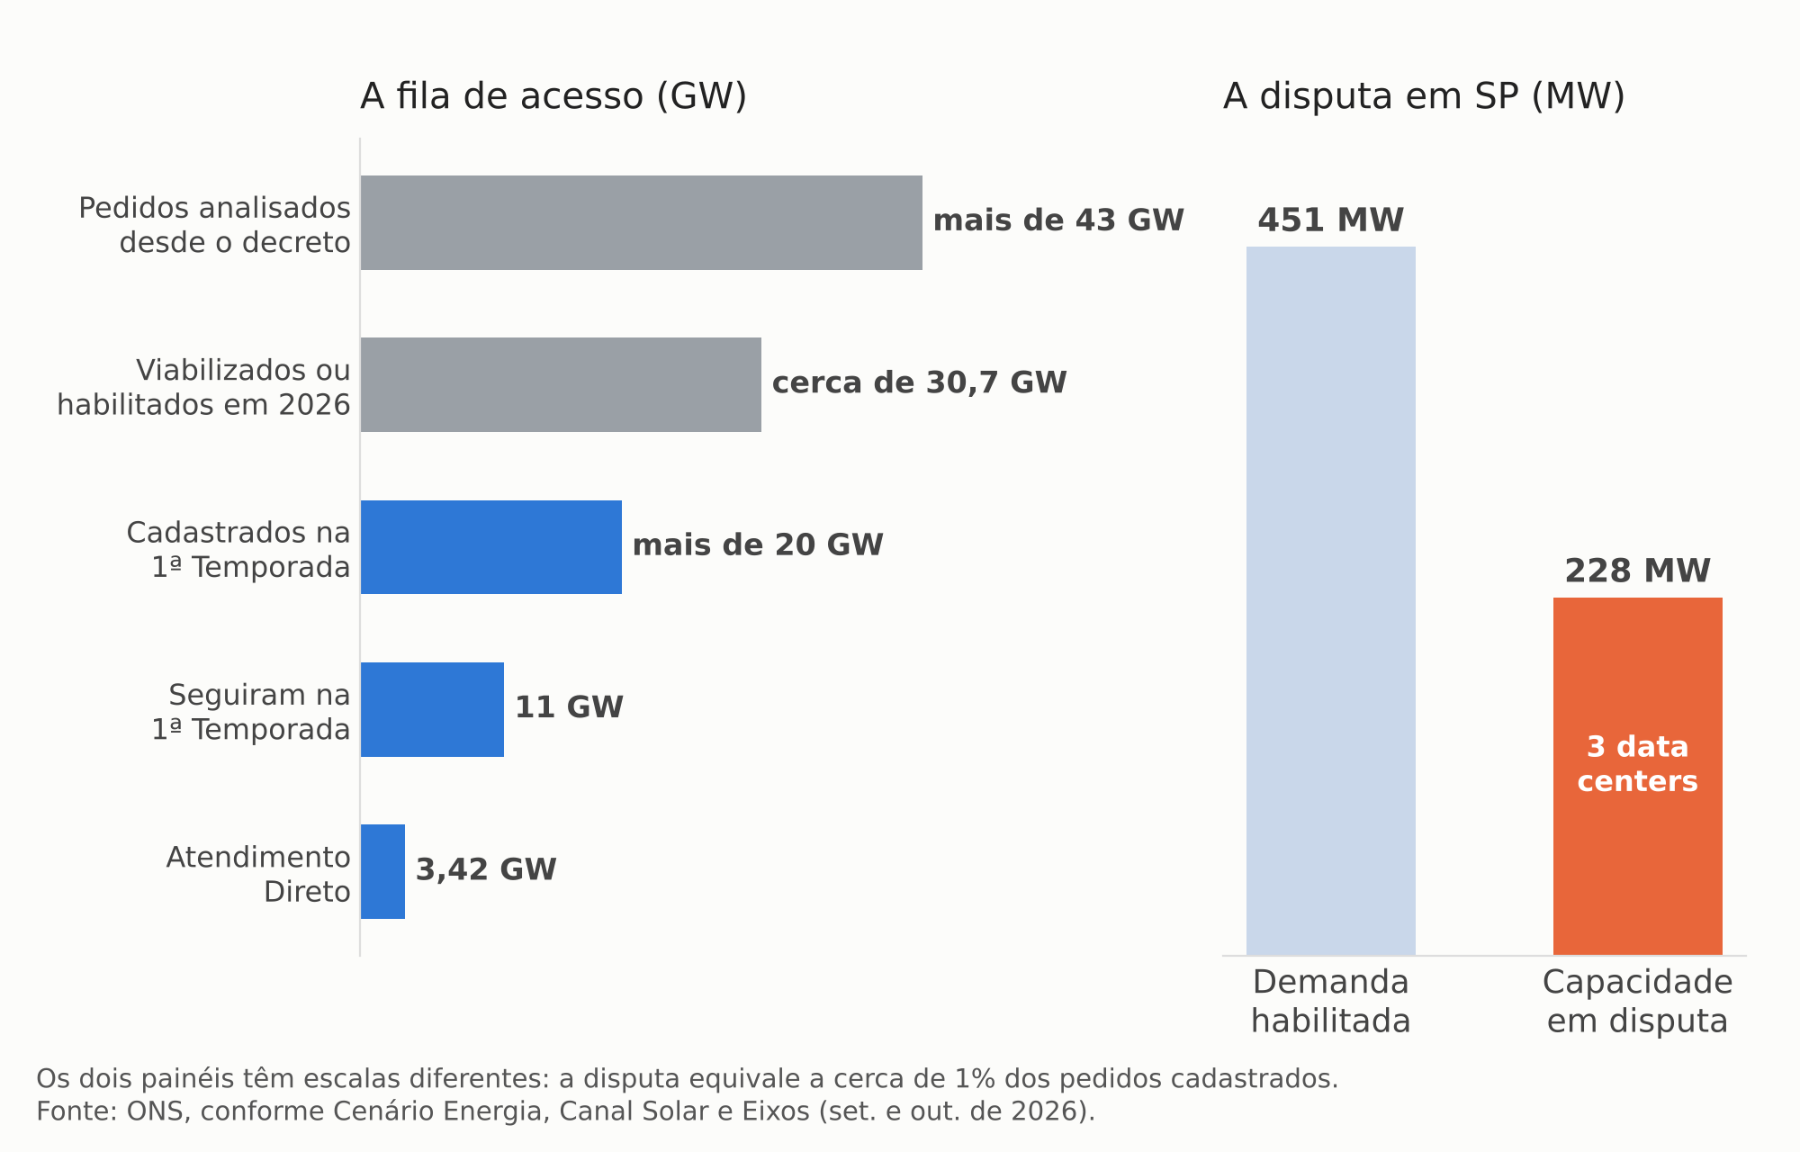
Volumes da primeira Temporada de Acesso da PNAST e da disputa em São Paulo. Fonte: ONS, conforme Cenário Energia, Canal Solar e Eixos.
Dos 11 GW que seguiram na temporada, 3,42 GW receberam indicação de atendimento e 228 MW foram decididos em disputa. Cerca de um terço do volume encontrou lugar na rede existente. As fontes consultadas não detalham o destino do restante, que, em princípio, depende de novas obras ou de um novo pedido em outro ponto, na rodada seguinte.
O dado sobre a fase de transição merece atenção à parte. Os pedidos de novas unidades de consumo superaram os de geração. Historicamente, a fila de acesso à transmissão era composta sobretudo por usinas. Em 2026, quem mais procura conexão é carga: data centers, plantas de hidrogênio, mineração e agroindústria. O Plano Decenal de Expansão de Energia 2036 (PDE 2036), em consulta pública até 6 de novembro, prevê cerca de 3,7 GW de grandes cargas concentradas para 2036. Os 13,5 GW de pedidos de consumo não são diretamente comparáveis a esse número, mas mostram que a fila representa uma necessidade ainda não refletida no planejamento, o que significa que pode (deve) servir de parâmetro para ajustar os estudos de planejamento.
Por que só São Paulo teve disputa
A disputa surge quando muitos querem o mesmo ponto. O PDE 2036 estima que mais de 65% dos novos investimentos em data centers de grande porte irão para o subsistema Sudeste/Centro-Oeste, quase 30% para o Nordeste e 5% para o Sul. Os projetos buscam a proximidade dos clientes, que estão na região metropolitana de São Paulo e no eixo de Campinas.
O contraste com o Nordeste é instrutivo devido ao excedente de geração eólica e solar. A sobra existe: de janeiro a agosto de 2026, o ONS cortou 3.403 MW médios de geração renovável no Nordeste, segundo levantamento apresentado pelo Canal Solar. A rede para atender grandes consumidores na região, porém, ainda está em estudo. Em junho, a Empresa de Pesquisa Energética (EPE) propôs um conjunto de obras para conectar até 4 GW de carga às regiões de Pecém, no Ceará, e de Parnaíba, no Piauí. O investimento estimado é de R$ 5,68 bilhões, com atendimento a partir de 2032.
Cabe aqui uma análise dos dois valores , com as devidas diferenças. A nova margem no Nordeste custaria cerca de R$ 1.400 por kW de carga atendida, paga por todos os usuários da rede ao longo de décadas, e ficaria disponível em seis anos. A margem existente em São Paulo saiu por R$ 800/kW, paga por quem entrou, com disponibilidade imediata. O investidor em data center responde ao que mais pesa no seu negócio: o prazo. A energia do Nordeste é abundante e como todo recurso abundante, não encontra no mercado margem para preços elevados.
Isso não invalida a tese do Nordeste, mas indica que ela precisa ser reavaliada. Temos que considerar que a carga irá para a região onde a rede chegar primeiro, e as obras de rede só avançam quando as cargas se comprometem. O estudo da EPE reconhece o impasse ao recomendar R$ 1,09 bilhão para o primeiro ano e condicionar os R$ 4,59 bilhões restantes ao compromisso dos consumidores.
O que o preço revela, e o que ele não resolve
O modelo competitivo apresenta vantagens claras em relação à fila por ordem de chegada. O dinheiro vai para a tarifa, e não para quem reserva posição na fila. Outro ponto positivo da nova política é que o compromisso financeiro afasta pedidos especulativos; e o preço pago em cada ponto indica ao planejador onde a rede vale mais, informação que antes não era percebida .
Há três limites, e convém conhecê-los antes da próxima rodada.
O primeiro é que pagar pela margem não cria margem. Os 223 MW que perderam a disputa em São Paulo continuam sem conexão. O leilão ordena o acesso ao que existe, e a expansão segue dependendo dos leilões de linhas. O PDE 2036 prevê R$ 127,1 bilhões em transmissão até 2036, dos quais R$ 54,3 bilhões em obras ainda sem outorga.
O segundo é a assimetria entre os concorrentes. Nesta rodada, todos os habilitados eram consumidores. Nas próximas, um único barramento pode reunir um data center, um parque solar e uma bateria. A disposição a pagar por quilowatt de cada um é muito diferente, pois a receita por megawatt conectado também o é. Se o critério for apenas o maior lance, a geração tende a perder os pontos mais valiosos para a carga. O efeito sobre o custo da energia depende de onde essa geração conseguir se instalar depois.
O terceiro diz respeito às baterias. Os leilões de reserva de capacidade para armazenamento estão marcados para os dias 2 e 4 de dezembro de 2026, com 296,8 GW cadastrados. A margem para esses projetos foi calculada em uma nota técnica própria do ONS, que deixou 41 barramentos do Nordeste com capacidade zero. O calendário preliminar da temporada de 2027 prevê uma etapa específica de habilitação para os vencedores de leilão, em 2 de março. A etapa sugere um caminho de conexão próprio para quem vencer em dezembro.
O calendário de 2027
A partir de 2027, haverá duas Temporadas de Acesso por ano no PNAST. O cronograma preliminar da primeira temporada, sujeito a alterações, traz as seguintes datas:
- 4 de dezembro de 2026: instruções de cadastramento e nota técnica sobre metodologia.
- De 4 a 18 de janeiro de 2027: janela de cadastramento.
- 2 de abril de 2027: nota técnica com a capacidade remanescente por ponto do sistema.
- 26 de abril de 2027: indicação de Atendimento Direto ou de Processo Competitivo.
- De 4 a 6 de maio de 2027: Processo Competitivo.
A ordem das etapas traz um detalhe importante. O empreendedor se cadastra em janeiro e só conhece a margem de cada ponto em abril. A escolha do local deve ser feita previamente, com base em estudos próprios da rede e na leitura dos planos de expansão. É nessa etapa que a análise técnica define o resultado.
Para onde vai a energia, e quem consegue se conectar
O PDE 2036 projeta 110 GW de nova capacidade de geração, 30 TWh de consumo em data centers e 7,2 GW de baterias. Nenhum desses números se concretiza sem um ponto de conexão, e a primeira Temporada de Acesso mostrou que esse é hoje o recurso mais disputado do setor elétrico. A energia sobra no Nordeste por muitas horas do dia. O que falta é margem de rede no lugar e no ano em que cada projeto precisa dela.
Para quem avalia um investimento, a série deixa quatro perguntas, que valem para uma usina, uma bateria ou uma grande carga:
- Em que ponto da rede o projeto se conecta, e qual é a margem conhecida ali?
- Em que ano essa margem estará disponível, e de qual obra ela depende?
- Em que horários o projeto injeta ou consome energia e como isso se relaciona com os períodos de sobra e de escassez do sistema?
- Quem paga pela conexão e pela garantia de potência: o projeto, os geradores ou todos os consumidores?
As três primeiras são técnicas e têm resposta em estudos de rede e de operação. A quarta é regulatória e está em aberto em mais de uma frente, do rateio do custo das baterias à regra de lance das próximas temporadas. A consulta pública do PDE 2036 recebe contribuições até 6 de novembro, e o capítulo final do relatório foi deixado em branco para que os agentes indiquem as questões às quais o plano deve responder.
A terceira pergunta, a das horas, já tem preço no mercado de curto prazo. O mesmo intervalo do começo da noite, que leva o plano a indicar baterias e termelétricas, é o que faz o preço da energia se aproximar do teto, como mostra nosso próximo texto “Por que o PLD dispara no começo da noite”.