O Ministério de Minas e Energia (MME) e a Empresa de Pesquisa Energética (EPE) abriram, em 8 de outubro de 2026, a consulta pública do Relatório Síntese do Plano Decenal de Expansão de Energia 2036 (PDE 2036). As contribuições podem ser enviadas até 6 de novembro. O documento tem 179 páginas e…
O Ministério de Minas e Energia (MME) e a Empresa de Pesquisa Energética (EPE) abriram, em 8 de outubro de 2026, a consulta pública do Relatório Síntese do Plano Decenal de Expansão de Energia 2036 (PDE 2036). As contribuições podem ser enviadas até 6 de novembro. O documento tem 179 páginas e projeta a oferta, a demanda e o investimento em energia de 2027 a 2036.
O PDE não é uma ordem de compra. A parte de geração é indicativa: mostra a combinação de usinas, baterias e outros recursos que atenderia à demanda ao menor custo, dadas as regras vigentes. A parte de transmissão é determinante e orienta os leilões de linhas. Quem investe no setor lê o plano por outro motivo: ele revela o que o planejador considera escasso, ou seja, onde o planejamento deve atuar para garantir o equilíbrio e o crescimento do SIN. Dez números do Relatório Síntese resumem essa leitura.
Os dez números
|
Nº |
Número |
O que mede |
Ponto de partida em 2026 |
|---|---|---|---|
|
1 |
979 TWh |
Consumo total de eletricidade em 2036 |
702 TWh |
|
2 |
155 GW |
Demanda máxima horária em 2036 |
não informado no relatório |
|
3 |
30 TWh |
Consumo dos data centers de grande porte |
3 TWh |
|
4 |
382 GW |
Capacidade instalada total de geração |
272 GW |
|
5 |
91,7 GW |
Micro e minigeração distribuída (MMGD) |
50,3 GW |
|
6 |
47% |
Fontes renováveis não controláveis na capacidade |
41% |
|
7 |
43,4 GW |
Potência contratada em 2026 mais a indicada até 2036 |
— |
|
8 |
9,2 GW |
Armazenamento: baterias e usinas reversíveis |
praticamente zero |
|
9 |
31,9 mil km |
Novas linhas de transmissão |
198,7 mil km existentes |
|
10 |
R$ 3,3 trilhões |
Investimento em energia de 2027 a 2036 |
— |
Demanda: a eletricidade cresce mais que a economia
O consumo total de eletricidade passa de 702 TWh em 2026 para 979 TWh em 2036, o que representa uma taxa média de crescimento de 3,4% ao ano. O Produto Interno Bruto (PIB) cresce 2,5% ao ano no mesmo cenário. A diferença deve-se ao fato de a eletricidade ganhar espaço em relação a outros energéticos, passando de 20,0% para 23,3% do consumo final de energia. Carros elétricos, ar-condicionado, processos industriais eletrificados e centros de dados puxam na mesma direção.
O segundo número importa mais para o operador do sistema. A demanda máxima projetada chega a 155 GW em uma hora de janeiro de 2036, no meio da tarde, quando o uso de climatização é mais intenso em quase todas as classes de consumo. Em julho, a máxima cai para 139 GW e migra para a noite. O plano avisa que, a depender do comportamento das classes, o pico anual também pode ocorrer entre setembro e novembro, período em que os reservatórios estão mais baixos.
O terceiro número é o mais comentado do relatório. O PDE separa um grupo que chama de grandes cargas, formado por data centers de grande porte, plantas de hidrogênio eletrolítico e de eletromobilidade. O consumo desse grupo sobe de 4 TWh para 47 TWh em dez anos. Os data centers respondem pela maior parte: de 3 a 30 TWh. O volume ainda é pequeno em relação ao total: pouco mais de 3% do consumo de 2036, a partir da tabela do plano. O que muda é a forma: são blocos de centenas de megawatts que demandam conexão direta à rede básica em um ponto específico do mapa, com consumo quase constante ao longo das 24 horas do dia.
Oferta: mais 110 GW, e quase metade fora do controle do operador
A capacidade instalada total passa de 272 GW para 382 GW. Dos 110 GW adicionais, 41 GW vêm de painéis em telhados e de pequenas usinas solares. A MMGD chega a 91,7 GW em 2036, com 13,5 milhões de adotantes, e 99% dessa capacidade é fotovoltaica. A eólica e as termelétricas não renováveis acrescentam 14 GW cada, e a solar centralizada, cerca de 10 GW.
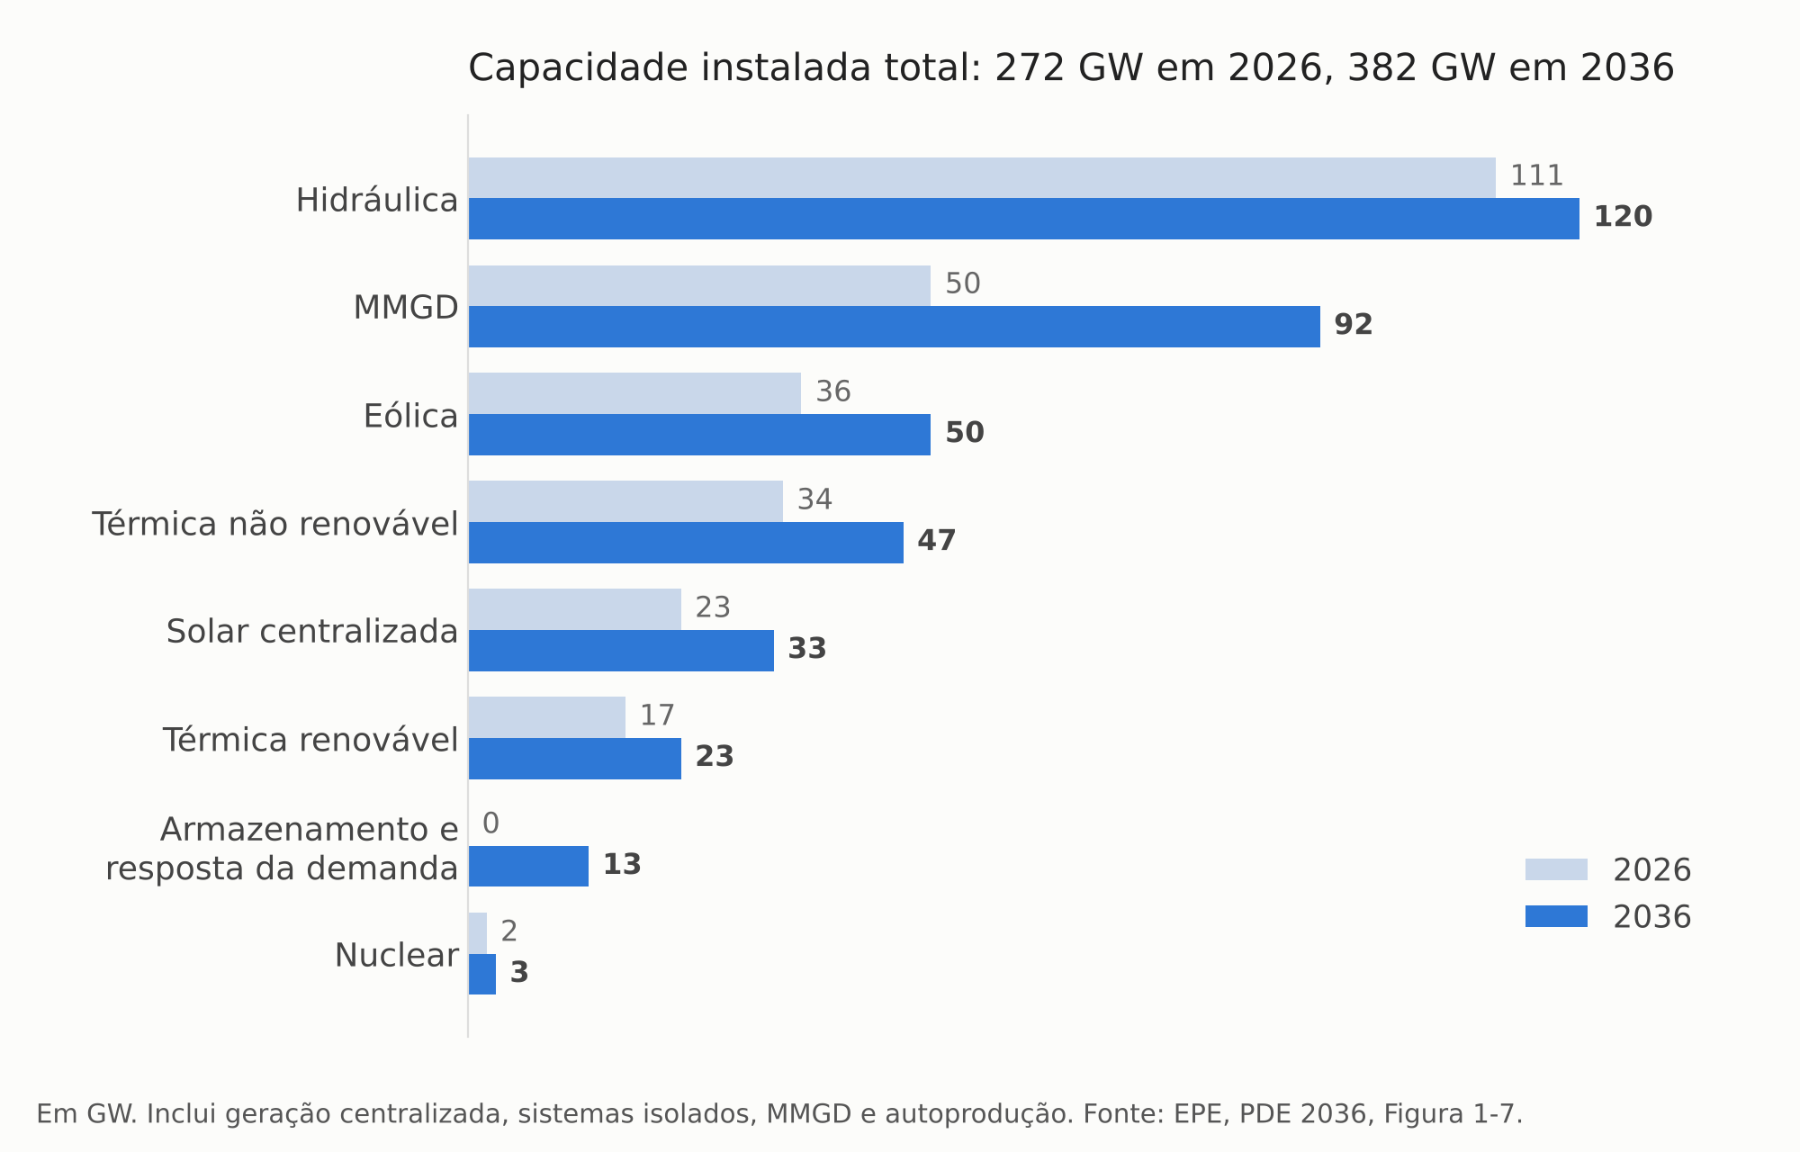
Capacidade instalada total de geração por fonte, em GW. Fonte: EPE, PDE 2036 (Figura 1-7).
O detalhe que organiza todo o resto está no sexto número. Em 2036, 47% da capacidade instalada do Sistema Interligado Nacional (SIN) provirá de fontes renováveis não controláveis, contra 41% hoje. São usinas que geram quando há sol e vento, e não quando o Operador Nacional do Sistema Elétrico (ONS) as solicita a gerar. A participação da hidrelétrica na capacidade cai de 41% para 30%. A matriz continua limpa, com 88,8% de geração renovável em 2036, mas torna-se mais difícil de manter ao longo do dia.
A MMGD agrava essa dificuldade por um motivo operacional. O ONS não enxerga nem comanda os sistemas distribuídos. Quando sobra energia no meio do dia, o corte recai apenas sobre as usinas centralizadas, como reconhece o próprio relatório em nota. O plano projeta a expansão da geração distribuída com base no comportamento esperado do consumidor, e não como resultado de uma otimização. A EPE aponta que “os resultados representam uma projeção de como o mercado tende a evoluir caso os sinais atuais sejam mantidos, e não necessariamente uma expansão ótima da MMGD”.
Potência e flexibilidade: o que o plano compra para a noite
O sétimo número é a soma de duas parcelas. O Leilão de Reserva de Capacidade de março de 2026 contratou 23,8 GW, sendo a maior parte em termelétricas, entre as existentes recontratadas, e 11,1 GW de novas usinas a gás natural. Além disso, o cenário de referência indica mais 19,6 GW de capacidade até 2036. São 43,4 GW dedicados a garantir o atendimento da ponta. Mesmo com o leilão de março incluído, os critérios de suprimento de potência são violados a partir de outubro de 2027 no caso base, e a necessidade adicional chega a cerca de 24 GW em 2036.
O oitavo número mostra como o plano pretende cobrir parte dessa necessidade. Dos 19,6 GW indicativos, 9,2 GW são de armazenamento: 7,2 GW em baterias, com 800 MW por ano a partir de 2028, e 2,0 GW em usinas hidrelétricas reversíveis, que aparecem pela primeira vez em um plano decenal, com entrada em 2035 e 2036. Há ainda 4,0 GW de resposta à demanda, um mecanismo em que grandes consumidores são pagos para reduzir a carga quando o operador solicita. No último certame desta natureza, em julho de 2026, foram contratados 344 MW. O plano conta com mais de dez vezes isso.
Nenhum desses 13,2 GW está contratado. O primeiro leilão de baterias está marcado para dezembro de 2026, e o relatório o descreve como “um importante marco para a confirmação do desenvolvimento desses projetos no SIN”. O planejamento passou a depender de recursos que ainda não participaram de um leilão de capacidade no sistema interligado.
Rede e dinheiro
A transmissão ganha 31,9 mil km de linhas e 99,6 mil MVA de transformação, com investimento de R$ 127,1 bilhões. Dois terços da extensão estão previstos para os primeiros cinco anos do plano. Em um cenário pessimista, apenas as obras já outorgadas saem do papel, e o investimento cai para R$ 72,8 bilhões. A diferença, de R$ 54,3 bilhões, ou seja, 43% do total, depende de leilões que ainda não ocorreram. Entre essas obras está o Bipolo Nordeste II, que amplia a exportação de energia do Nordeste para o Sudeste e o Sul.
O décimo número coloca o setor elétrico em perspectiva. O investimento total em energia soma R$ 3,3 trilhões em dez anos, e 76,4% desse valor vai para petróleo e gás natural. A eletricidade fica em R$ 638 bilhões: R$ 415 bilhões em geração centralizada e armazenamento, R$ 96 bilhões em geração distribuída e R$ 127 bilhões em transmissão. O plano que projeta uma matriz elétrica 88,8% renovável também prevê uma produção de petróleo quase 20% maior, de 4,9 milhões de barris por dia.
O número que não aparece na lista
Há um resultado do PDE 2036 que não cabe em uma linha da tabela, pois indica ausência de mudança. Pela primeira vez, a EPE estimou os cortes na geração de fontes renováveis, o chamado curtailment, para os dez anos do plano. A conclusão é que o volume médio de cortes observado em 2026 permanece na mesma ordem de grandeza até 2036, com dispersão crescente entre os cenários.
Esse volume não é pequeno. De janeiro a agosto de 2026, o ONS deixou de aproveitar 4.122 MW médios de geração eólica e solar, o que representa 20,9% do que essas usinas poderiam produzir, segundo levantamento com base em dados do operador. O Nordeste concentrou 3.403 MW médios, o que corresponde a 83% do total. Para comparação, a carga total do subsistema Nordeste, projetada pelo PDE para 2026, é de 14.209 MW médios. A energia cortada na região equivale a cerca de um quarto do que ela consome.
O plano explica por que 110 GW de expansão, 9,2 GW de armazenamento e quase 32 mil km de linhas não reduzem o corte. A carga cresce, a rede se expande e as baterias absorvem parte do excedente, mas a oferta solar também aumenta. O relatório descreve o novo problema como a “coexistência de excedentes de energia no período diurno com a necessidade de potência e flexibilidade no início da noite”. E acrescenta que eliminar todos os cortes não seria necessariamente a solução de menor custo.
Para quem tem ou pretende ter um ativo eólico ou solar no Nordeste, a mensagem é direta: o planejamento oficial não garante que o problema desapareça. A redução depende de medidas que o plano lista sem quantificá-las, entre elas, uma que combina os dois temas mais discutidos do relatório: as “novas cargas flexíveis”.
É aqui que os data centers entram na conversa por outro caminho. O PDE estima que o Nordeste pode receber quase 30% dos novos investimentos em data centers de grande porte. A ideia de levar o consumo para onde a energia sobra parece resolver dois problemas de uma só vez. Falta verificar se os 30 TWh de carga que consome, dia e noite, cabem nessa conta e se a rede chega a tempo aos locais onde esses projetos querem se instalar. É a pergunta do seguinte artigo: “Data centers vão consumir 10x mais energia até 2036 — a rede está pronta?”.