O último leilão de transmissão de 2026 repetiu o roteiro dos anteriores: todos os lotes vendidos e deságio na casa dos 50%. Na sexta-feira, 30 de outubro, a Agência Nacional de Energia Elétrica (ANEEL) contratou, na sede da B3, em São Paulo, oito lotes em sete estados, com investimento estimado em…
O último leilão de transmissão de 2026 repetiu o roteiro dos anteriores: todos os lotes vendidos e deságio na casa dos 50%. Na sexta-feira, 30 de outubro, a Agência Nacional de Energia Elétrica (ANEEL) contratou, na sede da B3, em São Paulo, oito lotes em sete estados, com investimento estimado em R$ 8,9 bilhões. A Receita Anual Permitida (RAP) aceita pelos vencedores somou R$ 811,1 milhões, metade do teto de R$ 1,63 bilhão fixado pela agência. Segundo a ANEEL, a diferença representa uma economia de R$ 20,7 bilhões para os consumidores ao longo dos 30 anos de concessão.
O deságio costuma ocupar as manchetes. O dado mais revelador, porém, está na finalidade das obras. Quando se lê a descrição de cada lote, aparece um padrão diferente da narrativa que dominou a transmissão brasileira nos últimos anos, centrada em levar a energia eólica e solar das regiões geradoras até os centros de carga. Neste leilão, a maior parte dos lotes foi pensada para reforçar o atendimento a quem consome: regiões metropolitanas, polos regionais e áreas do interior onde a rede chegou ao limite. Quatro dias antes, o Ministério de Minas e Energia (MME) havia publicado a Portaria Normativa MME nº 145, que dá ao consumidor um papel explícito na decisão sobre quais obras vão a leilão.
As duas notícias, lidas em conjunto, indicam uma mudança de eixo. A transmissão continua sendo a infraestrutura que escoa a geração, mas passa a ser, cada vez mais, a infraestrutura que viabiliza ou atrasa o crescimento do consumo.
O resultado, lote a lote
O certame contratou 1.866 km de novas linhas de transmissão e seccionamentos, a continuidade da operação de 483 km de linhas existentes e 12.694 MVA em capacidade de transformação. Os prazos para entrada em operação vão de 42 a 60 meses, contados da assinatura dos contratos. A estimativa oficial é de cerca de 20 mil empregos durante as obras. Cinco grupos dividiram os lotes: Celeo Redes (lotes 4 e 8), Cymi (3 e 5), Neoenergia (1 e 7), EDP (2) e Cox Brasil (6).
|
Lote |
UF |
Obra e finalidade |
Vencedor |
RAP (R$ mi) |
Deságio |
Invest. (R$ mi) |
|
1 |
BA |
Novas instalações e operação de 483 km de linhas existentes, para o Sul e o Centro-Sul da Bahia |
Neoenergia |
59,85 |
51,21% |
493,1 |
|
2 |
BA/GO |
Linha Rio das Éguas–Iaciara 2, com 126 km, para o nordeste goiano |
EDP |
26,53 |
53,29% |
317,0 |
|
3 |
SP |
Subestação Santana, em Mogi das Cruzes, para a Grande São Paulo |
Cymi |
78,70 |
57,08% |
1.071 |
|
4 |
PR/MS/GO |
Sistema em 500 kV com 1.167 km, para atendimento ao Mato Grosso do Sul e escoamento de geração |
Celeo Redes |
377,09 |
50,55% |
4.113 |
|
5 |
PR |
Sistema Curitiba Oeste, Barigui 2 e Uberaba, para a Região Metropolitana de Curitiba |
Cymi |
96,40 |
46,36% |
982,5 |
|
6 |
PR |
Subestação Iguaçu, em Santa Terezinha de Itaipu, para o oeste e o sudoeste do Paraná |
Cox Brasil |
37,85 |
53,46% |
480,3 |
|
7 |
PB |
Subestações Coremas II e Cajazeiras II e 113 km de linhas, para o sertão paraibano |
Neoenergia |
68,00 |
38,55% |
665,3 |
|
8 |
RO |
Três compensadores síncronos na Subestação Coletora Porto Velho, para a estabilidade do sistema que atende Rondônia e Acre |
Celeo Redes |
66,66 |
48,02% |
753,2 |
RAP e investimento em milhões de reais. Fontes: ANEEL; MME, conforme a Agência Brasil; e ABRATE. Investimentos estimados pelo poder concedente.
A disputa foi intensa também nos lotes menores. O lote 1, na Bahia, foi decidido em viva-voz entre a Neoenergia e a Tradetek depois de 150 lances. Os lotes 5, 6 e 7 também foram para a etapa de viva-voz. O lote 4, o maior do certame, atraiu sete concorrentes. O lote 3, em São Paulo, teve o maior deságio, de 57,08%, e o lote 7, na Paraíba, o menor, de 38,55%.
Para quem paga a conta de luz, o efeito é direto. A RAP remunera a construção, a operação e a manutenção das instalações e é rateada entre os usuários da Rede Básica por meio da Tarifa de Uso do Sistema de Transmissão (TUST). A diferença anual entre o teto e o valor contratado é de cerca de R$ 814 milhões. Deságio alto não garante obra entregue: o setor tem histórico de lotes devolvidos e de concessões que terminaram em caducidade. Ainda assim, a Associação Brasileira das Empresas de Transmissão de Energia Elétrica (ABRATE) informa que 88% das 137 obras em implantação estão no prazo ou adiantadas, um indício de que a competição, por ora, não tem comprometido a execução.
Para quem esta rede está sendo construída
A pergunta mais útil sobre um leilão de transmissão não é quanto ele custou, mas que problema ele resolve. Para responder, agrupamos os lotes pela finalidade principal informada pelo MME e pela ANEEL. A classificação é nossa e tem limites: uma subestação que atende uma região metropolitana também melhora a confiabilidade do sistema, e uma linha de escoamento pode servir a cargas no caminho. O critério foi a finalidade declarada pelo poder concedente.
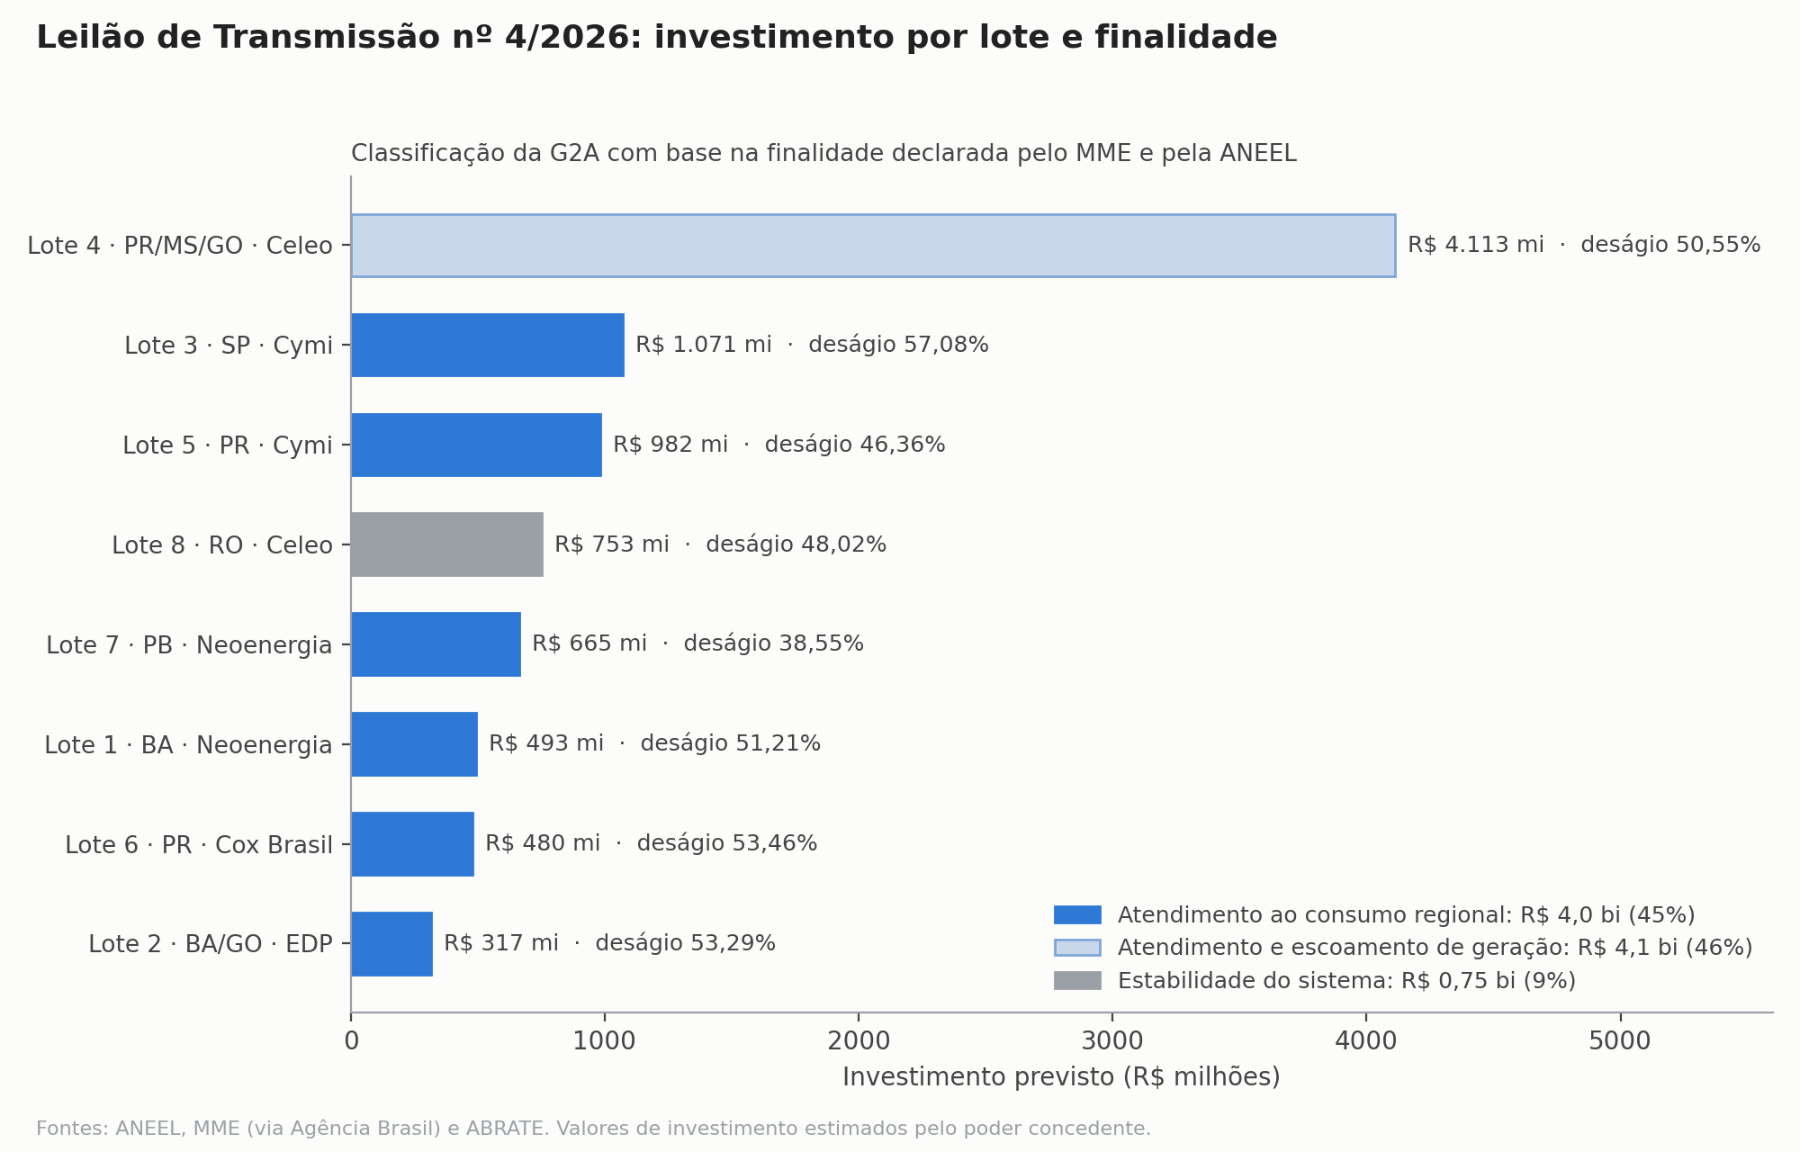
Investimento previsto por lote, agrupado por finalidade. Classificação da G2A com base nas descrições do MME e da ANEEL. Fontes: ANEEL, MME (via Agência Brasil) e ABRATE.
O resultado é claro. Seis dos oito lotes, que somam cerca de R$ 4,0 bilhões ou 45% do investimento, foram descritos como reforço do atendimento a regiões consumidoras: a Grande São Paulo, a Região Metropolitana de Curitiba, o oeste paranaense, o sul baiano, o sertão paraibano e o nordeste goiano. O lote 4, responsável sozinho por 46% do total, tem dupla finalidade: reforça o atendimento ao Mato Grosso do Sul e amplia a capacidade de escoamento da geração entre o Centro-Oeste e o Sudeste. O lote 8, com 9%, é uma obra de estabilidade: compensadores síncronos que fornecem inércia e controle de tensão a um sistema mais exposto a perturbações.
Nenhum lote foi descrito exclusivamente como escoamento de geração.
Por que obras de atendimento surgem
Uma obra de atendimento aparece quando a carga de uma região cresce além do que as subestações e linhas existentes suportam com segurança. O critério que orienta o planejamento é conhecido como N-1: o sistema deve continuar atendendo a carga mesmo que um equipamento importante saia de operação, seja um transformador, seja um circuito. Uma subestação que operava com folga pode perdê-la com a chegada de um polo industrial, de um bairro novo ou de uma grande carga digital. Antes de faltar energia, falta redundância. A distribuidora local percebe o problema primeiro e pede ao planejamento um novo ponto de suprimento ou mais capacidade de transformação na fronteira entre a sua rede e a Rede Básica.
Esse tipo de obra tem uma característica que a diferencia das linhas de escoamento: seu benefício é local e sua necessidade depende de previsões de consumo. Se o consumo previsto não se materializa, o ativo fica subutilizado, e o custo continua no rateio. É exatamente esse risco que a nova regra do MME tenta controlar.
O consumo ganha voz no planejamento
O leilão de 30 de outubro não tem lotes associados publicamente a data centers ou a outros grandes consumidores específicos. Ainda assim, ele acontece em um momento em que a pressão do consumo sobre a rede mudou de escala. Na fase de transição da Política Nacional de Acesso ao Sistema de Transmissão (PNAST), criada pelo Decreto nº 12.772/2025, o Operador Nacional do Sistema Elétrico (ONS) aceitou 43 pedidos de acesso de consumidores à Rede Básica. Destes, 38 eram de data centers, com cerca de 7.040 MW, e 20 estavam em São Paulo, somando 3.914 MW. Em agosto, o diretor de Planejamento do ONS, Alexandre Zucarato, estimou em cerca de 10 GW os projetos de data centers em diferentes etapas de conexão.
Para dar escala, o ONS projeta que a carga total do sistema chegue a cerca de 99 GW médios em 2030. Nem todos os pedidos vão se concretizar, e a demanda máxima de um data center é diferente do seu consumo médio. Mesmo assim, a ordem de grandeza mostra por que o consumo deixou de ser um dado de fundo no planejamento da transmissão.
A primeira disputa por capacidade de conexão sob a PNAST, realizada pelo ONS em 6 de outubro, reforçou essa leitura. Estavam em jogo 228 MW de margem em quatro pontos do estado de São Paulo. Sete empreendimentos habilitados pediam 451 MW, e três projetos de data centers ficaram com toda a capacidade. Pela primeira vez, a disputa por espaço na rede foi decidida entre consumidores, e não entre geradores. Os detalhes dessa disputa, e o que ela revela sobre a fila de acesso, estão em 228 MW disputados, 20 GW na fila: o leilão de acesso à transmissão que ninguém viu.
Foi nesse contexto que o MME publicou a Portaria Normativa nº 145/2026, com o cronograma de sete leilões entre 2027 e 2029. A novidade não está nas datas, mas em uma condição: obras da Rede Básica destinadas a consumidores livres, cuja necessidade dependa da confirmação da carga, só entram em leilão se o consumidor assinar antes o Contrato de Uso do Sistema de Transmissão (CUST) com o ONS. A regra já valia para as distribuidoras desde 2025 e agora alcança o mercado livre. O objetivo declarado é evitar que a rede seja construída para uma carga que não chega e que o custo do ativo ocioso recaia sobre todos os consumidores.
O que vem pela frente
O calendário de 2027 é mais pesado que o de 2026. Após o leilão, o secretário de Leilões da ANEEL, Ivo Sechi Nazareno, afirmou que estão previstos três certames no próximo ano: em abril, outubro e dezembro. Os dois do segundo semestre serão instruídos em conjunto. O de outubro deve envolver um novo sistema em corrente contínua com tecnologia VSC (Voltage Source Converter), inédita no país, e, segundo ele, gerar provavelmente os maiores contratos de transmissão já firmados no Brasil. Somados, os certames de 2027 podem superar R$ 50 bilhões em investimentos.
O volume é grande mesmo para o ciclo recente. De 2023 a 2026, os leilões de transmissão mobilizaram R$ 69,64 bilhões em investimentos estimados, segundo o MME, ou R$ 77,54 bilhões em valores corrigidos pelo IPCA. Sistemas em corrente contínua costumam transportar grandes blocos de energia por longas distâncias, de modo que o escoamento de geração continuará relevante. A diferença é que, a partir de agora, ele divide espaço com uma agenda de atendimento ao consumo que tem regras próprias e passa a exigir compromissos do próprio consumidor.
O que isso significa para quem consome energia
O resultado do Leilão 4/2026 é bom para o consumidor no sentido mais imediato: obras necessárias contratadas pela metade do preço máximo. A mensagem de fundo, porém, é outra. A rede de transmissão está sendo cada vez mais planejada a partir de onde e quando o consumo vai crescer, uma mudança de paradigma , e o planejamento passou a pedir provas de que esse consumo existe. Para uma distribuidora, isso significa contratar antes o uso da rede na fronteira. Para um grande consumidor, seja um data center, uma indústria eletrointensiva ou uma planta de hidrogênio, significa que a decisão de investimento e a decisão sobre a conexão deixaram de ser etapas separadas.
O ponto de atenção é o prazo. Uma obra licitada em abril de 2027, com 42 a 60 meses de construção, ficará pronta entre o início de 2031 e meados de 2032. Para que ela entre nesse leilão, o consumidor precisa ter assinado o contrato de uso até 16 de novembro de 2026, daqui a pouco mais de duas semanas.
O que esse contrato exige, quem precisa assiná-lo e o que acontece com a obra se ninguém o assinar a tempo são perguntas que a cobertura do cronograma deixou em segundo plano. São também as perguntas que definem quem estará conectado à rede no fim da década, e é delas que trata o artigo seguinte, sobre o CUST como condição para que uma obra de transmissão vá a leilão.